
Menabung sering kali terdengar sederhana, tetapi pada praktiknya menjadi tantangan bagi banyak orang. Tidak sedikit yang memiliki penghasilan tetap, bahkan tergolong tinggi, tetapi tetap merasa kesulitan menyisihkan uang di akhir bulan. Sebaliknya, ada pula mereka yang berpenghasilan biasa saja namun mampu membangun tabungan, dana darurat, hingga investasi secara konsisten. Perbedaan tersebut bukan semata-mata ditentukan oleh besarnya pendapatan, melainkan oleh cara seseorang mengelola keuangan.
Fenomena “gaji habis sebelum akhir bulan” menjadi masalah yang semakin umum. Kenaikan biaya hidup, kemudahan transaksi digital, hingga kebiasaan membeli sesuatu secara impulsif membuat pengeluaran sering kali tidak terasa. Akibatnya, target menabung terus tertunda karena selalu ada kebutuhan yang dianggap lebih mendesak.
Kabar baiknya, kemampuan mengatur keuangan bukanlah bakat bawaan. Siapa pun dapat mempelajarinya melalui kebiasaan yang tepat. Artikel ini membahas langkah-langkah praktis untuk mengatur keuangan bulanan agar Anda dapat mulai menabung secara konsisten tanpa harus mengorbankan kualitas hidup.
Mengapa Menabung Terasa Sulit?
Photo by Defrino Maasy on Unsplash
Sebelum membahas solusinya, penting untuk memahami akar permasalahan. Banyak orang menganggap bahwa mereka belum bisa menabung karena penghasilannya kurang. Padahal, dalam banyak kasus, persoalannya justru terletak pada pola pengeluaran.
Beberapa penyebab paling umum meliputi:
- Tidak memiliki anggaran bulanan.
- Pengeluaran kecil yang sering diabaikan.
- Terlalu sering menggunakan layanan “Buy Now Pay Later” (BNPL) atau kartu kredit.
- Tidak memiliki tujuan keuangan yang jelas.
- Gaya hidup yang meningkat seiring kenaikan pendapatan (lifestyle inflation).
Tanpa disadari, berbagai kebiasaan tersebut membuat uang terus mengalir keluar tanpa perencanaan yang matang.
Mulailah dengan Mengetahui Kondisi Keuangan Anda
Kesalahan terbesar dalam mengatur keuangan adalah membuat anggaran tanpa mengetahui kondisi finansial yang sebenarnya.
Luangkan waktu untuk mencatat seluruh sumber pendapatan dan seluruh pengeluaran selama satu bulan. Jangan hanya menghitung cicilan atau tagihan besar, tetapi juga pengeluaran kecil seperti kopi, makanan ringan, parkir, biaya administrasi bank, hingga langganan aplikasi digital.
Sering kali, justru pengeluaran kecil yang dilakukan berulang kali menjadi penyebab utama kebocoran keuangan.
Setelah seluruh transaksi tercatat, kelompokkan menjadi tiga kategori:
- Kebutuhan pokok
- Kebutuhan pendukung
- Pengeluaran yang sebenarnya bisa dikurangi
Dari sini Anda akan memiliki gambaran yang lebih objektif mengenai kondisi keuangan.
Terapkan Prinsip “Bayar Diri Sendiri Terlebih Dahulu”
Banyak orang menunggu uang tersisa di akhir bulan untuk ditabung. Sayangnya, uang tersebut hampir selalu habis.
Pendekatan yang lebih efektif adalah Pay Yourself First, yaitu menyisihkan tabungan segera setelah menerima penghasilan.
Misalnya:
- Gaji masuk tanggal 25.
- Hari itu juga pindahkan 10–20% ke rekening tabungan atau investasi.
- Gunakan sisa dana untuk kebutuhan selama satu bulan.
Dengan cara ini, menabung berubah dari “opsional” menjadi sebuah prioritas.
Gunakan Metode Anggaran 50/30/20
Metode 50/30/20 merupakan salah satu strategi pengelolaan keuangan yang paling mudah diterapkan.
Pembagiannya meliputi:
50% untuk kebutuhan pokok
Kategori ini mencakup:
- Makan
- Tempat tinggal
- Transportasi
- Listrik
- Air
- Internet
- Pendidikan
- Asuransi
30% untuk keinginan
Misalnya:
- Nongkrong
- Liburan
- Belanja pakaian
- Hiburan
- Streaming
- Hobi
20% untuk masa depan
Dana ini dapat digunakan untuk:
- Tabungan
- Dana darurat
- Investasi
- Pelunasan utang
Persentase tersebut tidak harus selalu sama. Yang terpenting adalah memastikan bahwa tabungan mendapatkan porsi yang jelas.
Tetapkan Tujuan Menabung yang Spesifik
Menabung tanpa tujuan sering kali membuat motivasi cepat hilang.
Sebaliknya, tujuan yang jelas membantu Anda lebih disiplin.
Contohnya:
- Dana darurat Rp30 juta.
- DP rumah.
- Biaya pendidikan anak.
- Modal usaha.
- Liburan ke luar negeri.
- Dana pensiun.
Buat target yang memiliki nominal dan batas waktu sehingga progresnya mudah dipantau.
Pisahkan Rekening Berdasarkan Fungsi
Menggunakan satu rekening untuk seluruh transaksi sering kali membuat saldo cepat tercampur.
Banyak perencana keuangan menyarankan memiliki beberapa rekening, misalnya:
- Rekening penerimaan gaji.
- Rekening kebutuhan harian.
- Rekening tabungan.
- Rekening investasi.
Dengan pemisahan ini, Anda akan lebih sulit menggunakan uang tabungan untuk kebutuhan konsumtif.
Catat Seluruh Pengeluaran
Mencatat pengeluaran mungkin terasa membosankan, tetapi dampaknya sangat besar.
Anda tidak harus menggunakan aplikasi yang rumit. Spreadsheet sederhana atau buku catatan pun sudah cukup.
Yang penting adalah konsisten.
Biasakan mencatat:
- Tanggal transaksi.
- Nominal.
- Kategori.
- Keterangan.
Setelah beberapa minggu, Anda akan mulai melihat pola pengeluaran yang sebelumnya tidak disadari.
Kurangi Pengeluaran Impulsif
Belanja impulsif menjadi salah satu penyebab utama gagalnya menabung.
Agar lebih terkendali, coba beberapa strategi berikut:
- Tunggu 24 jam sebelum membeli barang yang tidak mendesak.
- Hapus barang dari keranjang belanja terlebih dahulu.
- Hindari membuka aplikasi e-commerce ketika sedang bosan.
- Matikan notifikasi promo.
- Buat daftar belanja sebelum pergi ke supermarket.
Kebiasaan kecil ini mampu mengurangi pengeluaran secara signifikan.
Waspadai Lifestyle Inflation
Ketika penghasilan meningkat, banyak orang secara otomatis meningkatkan gaya hidup.
Misalnya:
- Upgrade ponsel yang sebenarnya masih layak.
- Berlangganan layanan premium tambahan.
- Lebih sering makan di restoran.
- Membeli kendaraan baru.
Padahal, kenaikan pendapatan seharusnya juga diikuti dengan peningkatan jumlah tabungan dan investasi.
Usahakan agar kenaikan penghasilan tidak langsung berubah menjadi kenaikan pengeluaran.
Bangun Dana Darurat
Dana darurat berfungsi sebagai pelindung ketika menghadapi situasi tak terduga.
Misalnya:
- Kehilangan pekerjaan.
- Sakit.
- Kendaraan rusak.
- Perbaikan rumah.
- Kebutuhan keluarga mendesak.
Idealnya dana darurat sebesar:
- 3–6 bulan pengeluaran bagi lajang.
- 6–12 bulan pengeluaran bagi yang sudah berkeluarga.
Dengan dana darurat, Anda tidak perlu mengganggu tabungan jangka panjang.
Hindari Terlalu Banyak Cicilan
Cicilan memang memudahkan pembelian, tetapi juga mengurangi ruang untuk menabung.
Idealnya total cicilan tidak melebihi 30% dari pendapatan bulanan.
Sebelum mengambil cicilan baru, tanyakan kepada diri sendiri:
- Apakah benar-benar diperlukan?
- Apakah mampu membayar hingga lunas?
- Apakah ada alternatif yang lebih hemat?
Keputusan sederhana ini dapat menjaga kesehatan keuangan dalam jangka panjang.
Manfaatkan Teknologi
Saat ini tersedia banyak aplikasi keuangan yang membantu mengelola anggaran.
Beberapa fitur yang berguna antara lain:
- Pencatatan otomatis.
- Pengingat tagihan.
- Grafik pengeluaran.
- Target tabungan.
- Analisis kebiasaan belanja.
Teknologi dapat menjadi alat bantu yang mempermudah proses pengelolaan keuangan, selama digunakan secara konsisten.
Tingkatkan Penghasilan, Bukan Hanya Menghemat
Menghemat memang penting, tetapi ada batasnya.
Jika seluruh anggaran sudah efisien namun masih sulit menabung, pertimbangkan untuk meningkatkan pendapatan.
Beberapa cara yang dapat dilakukan:
- Freelance sesuai keahlian.
- Menjual produk digital.
- Membuka toko online.
- Menjadi affiliate marketer.
- Mengajar kelas daring.
- Menawarkan jasa konsultasi.
Pendapatan tambahan dapat mempercepat tercapainya tujuan finansial.
Evaluasi Keuangan Setiap Bulan
Banyak orang membuat anggaran hanya sekali, lalu tidak pernah mengevaluasinya.
Padahal, kondisi keuangan selalu berubah.
Luangkan waktu sekitar 30 menit setiap akhir bulan untuk meninjau:
- Total pemasukan.
- Total pengeluaran.
- Jumlah tabungan.
- Pengeluaran terbesar.
- Target bulan berikutnya.
Evaluasi rutin membantu Anda menyesuaikan strategi sebelum masalah menjadi lebih besar.
Kesalahan yang Sering Dilakukan Saat Menabung
Beberapa kesalahan berikut sebaiknya dihindari:
- Menabung hanya jika ada sisa uang.
- Tidak memiliki tujuan finansial.
- Mengabaikan pengeluaran kecil.
- Terlalu banyak cicilan konsumtif.
- Menggunakan tabungan untuk belanja.
- Tidak memiliki dana darurat.
- Tidak mengevaluasi kondisi keuangan.
Menghindari kesalahan-kesalahan ini akan membuat proses menabung menjadi lebih stabil.
Kebiasaan Kecil yang Berdampak Besar
Keuangan yang sehat dibangun dari kebiasaan sehari-hari, bukan keputusan besar yang dilakukan sesekali.
Beberapa kebiasaan yang patut dipertahankan antara lain:
- Membawa bekal ke kantor beberapa kali dalam seminggu.
- Membandingkan harga sebelum membeli barang.
- Menentukan batas anggaran hiburan.
- Membayar tagihan tepat waktu untuk menghindari denda.
- Menabung secara otomatis setiap bulan.
- Menunda pembelian barang yang tidak mendesak.
- Memanfaatkan promo dengan bijak, bukan karena tergoda diskon semata.
Dalam jangka panjang, perubahan kecil ini dapat menghasilkan selisih jutaan rupiah setiap tahun.
Baca juga: 3 Buku Psikologi Positif Terbaik yang Akan Membantu Kamu Menemukan Kebahagiaan
Rekomendasi Buku Terkait Cara Mengatur Keuangan Bulanan di Baca Buku
1. Seni Mengatur Keuangan Keluarga Dalam Segala Situasi
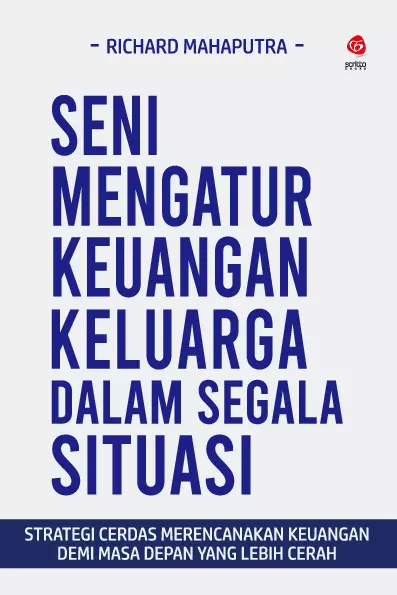
Seni Mengatur Keuangan Keluarga dalam Segala Situasi karya Richard Mahaputra mengupas cara mengelola keuangan keluarga secara bijak di berbagai kondisi, mulai dari situasi normal hingga masa penuh tantangan. Dengan bahasa yang mudah dipahami, buku ini membahas pentingnya menyusun anggaran, mengendalikan pengeluaran, menyiapkan dana darurat, serta membangun kebiasaan finansial yang sehat untuk mencapai kestabilan ekonomi keluarga.
Melalui berbagai tips praktis dan strategi yang dapat langsung diterapkan, pembaca diajak untuk membuat keputusan keuangan yang lebih cerdas, menghindari masalah finansial, dan mewujudkan masa depan keluarga yang lebih aman serta sejahtera. Buku ini cocok bagi pasangan muda, orang tua, maupun siapa saja yang ingin meningkatkan kemampuan mengelola keuangan rumah tangga.
2. Tips Hemat dalam Mengatur Keuangan Rumah Tangga
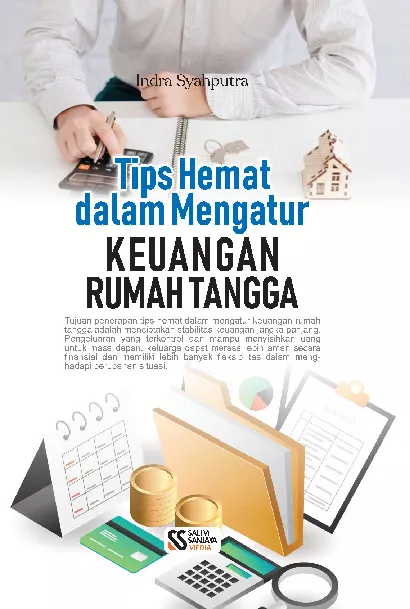
Tips Hemat dalam Mengatur Keuangan Rumah Tangga karya Indra Syahputra menyajikan berbagai strategi praktis untuk membantu keluarga mengelola keuangan secara lebih hemat, terencana, dan efisien. Buku ini membahas cara menyusun anggaran, mengendalikan pengeluaran, menentukan skala prioritas, serta membangun kebiasaan finansial yang sehat tanpa harus mengurangi kualitas hidup.
Dengan pembahasan yang ringan dan mudah dipahami, buku ini memberikan panduan yang dapat langsung diterapkan dalam kehidupan sehari-hari. Cocok bagi pasangan muda, keluarga, maupun siapa saja yang ingin mengatur keuangan rumah tangga dengan lebih bijak, meningkatkan tabungan, dan mencapai kestabilan finansial jangka panjang.
3. Seni Mengatur Keuangan; Bebas Finansial di Usia Muda
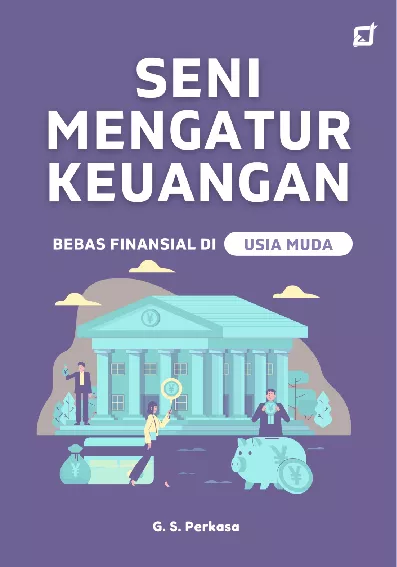
Buku ini, “Seni Mengatur Keuangan; Bebas Finansial di Usia Muda,” dirancang khusus untuk membantu Anda, para generasi muda, dalam memahami dan mengelola keuangan pribadi dengan lebih baik. Dalam era modern ini, di mana informasi begitu mudah diakses dan berbagai peluang finansial terbuka lebar, memiliki pengetahuan dan keterampilan yang tepat dalam mengelola keuangan menjadi sangat penting. Buku ini hadir untuk membimbing Anda melalui berbagai aspek penting dalam perjalanan menuju kebebasan finansial.
4. Mengatur Keuangan dengan Sistem Pos Pengeluaran
Mengatur Keuangan dengan Sistem Pos Pengeluaran karya JJ. Fidela Asa menawarkan pendekatan praktis dalam mengelola keuangan dengan membagi pendapatan ke dalam berbagai pos pengeluaran sesuai kebutuhan. Melalui metode ini, pembaca diajak untuk menyusun anggaran yang lebih terstruktur, mengendalikan pengeluaran, serta memastikan setiap kebutuhan dan tujuan finansial memiliki alokasi dana yang jelas.
Dengan penjelasan yang sederhana dan mudah diterapkan, buku ini membantu pembaca membangun kebiasaan mengelola keuangan secara disiplin, menghindari pemborosan, serta meningkatkan kemampuan menabung dan merencanakan masa depan. Buku ini cocok bagi siapa saja yang ingin memiliki kondisi keuangan yang lebih sehat dan terorganisir.
Penutup
Kesulitan menabung bukan selalu disebabkan oleh pendapatan yang rendah. Lebih sering, masalahnya berasal dari tidak adanya sistem yang mengatur arus uang setiap bulan. Dengan memahami kondisi keuangan, membuat anggaran, memprioritaskan tabungan, mengendalikan pengeluaran impulsif, dan melakukan evaluasi secara berkala, Anda dapat membangun kebiasaan finansial yang lebih sehat.
Ingatlah bahwa tujuan utama mengatur keuangan bukan sekadar memiliki lebih banyak uang, melainkan menciptakan rasa aman dan kebebasan dalam mengambil keputusan hidup. Menabung bukanlah tentang menyisihkan apa yang tersisa setelah berbelanja, melainkan menetapkan masa depan sebagai prioritas sejak awal. Mulailah dari langkah kecil hari ini, karena konsistensi jauh lebih berharga daripada perubahan besar yang hanya bertahan sesaat. Seiring waktu, kebiasaan tersebut akan berkembang menjadi fondasi yang kokoh untuk mencapai tujuan finansial Anda, apa pun bentuknya.