

Uang merupakan bagian penting dalam kehidupan manusia. Hampir setiap kebutuhan, mulai dari pendidikan, kesehatan, tempat tinggal, hingga persiapan masa depan, membutuhkan pengelolaan keuangan yang tepat. Namun, memiliki penghasilan besar tidak selalu menjamin seseorang mempunyai kondisi finansial yang sehat. Sebaliknya, seseorang dengan pendapatan terbatas tetap berpeluang mencapai kestabilan ekonomi apabila mampu mengelola uang secara bijaksana.
Di sinilah literasi keuangan memiliki peran penting. Kemampuan memahami dan mengelola keuangan bukan lagi sekadar keterampilan tambahan, melainkan kebutuhan dasar untuk menghadapi kehidupan modern. Perkembangan teknologi finansial, kemudahan akses pinjaman online, beragam produk investasi, serta perubahan pola konsumsi membuat masyarakat harus semakin cermat dalam mengambil keputusan finansial.
Sayangnya, masih banyak orang yang menganggap pengelolaan keuangan hanya sebatas mencatat pemasukan dan pengeluaran. Padahal, cakupannya jauh lebih luas. Literasi keuangan juga berkaitan dengan kemampuan menyusun perencanaan jangka panjang, memahami risiko, memilih produk keuangan, dan menentukan prioritas berdasarkan kondisi ekonomi masing-masing.
Lantas, apa pengertian literasi keuangan, apa saja manfaatnya, dan bagaimana cara menerapkannya dalam kehidupan sehari-hari?
Apa Itu Literasi Keuangan?
Literasi keuangan adalah kemampuan seseorang dalam memahami konsep, informasi, dan produk keuangan sehingga mampu membuat keputusan finansial secara tepat dan bertanggung jawab. Kemampuan ini mencakup pengetahuan mengenai penghasilan, pengeluaran, tabungan, utang, investasi, asuransi, serta perencanaan keuangan jangka pendek maupun jangka panjang.
Menurut pendekatan edukasi keuangan Otoritas Jasa Keuangan (OJK), literasi keuangan berkaitan dengan pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku seseorang dalam meningkatkan kualitas pengambilan keputusan dan pengelolaan keuangan untuk mencapai kesejahteraan.
Dengan demikian, seseorang yang memiliki literasi keuangan baik tidak hanya mengetahui cara menyimpan uang. Ia juga memahami kapan harus menggunakan uang, bagaimana mengelola risiko, serta bagaimana mempertimbangkan konsekuensi dari setiap keputusan finansial.
Sebagai contoh, ketika seseorang menerima penghasilan bulanan, ia tidak langsung menghabiskan seluruh uang untuk memenuhi keinginan. Ia terlebih dahulu membagi pendapatan berdasarkan kebutuhan, menyisihkan dana darurat, membayar kewajiban, dan mempertimbangkan tujuan keuangan masa depan.
Perilaku tersebut menunjukkan bahwa literasi keuangan bukan hanya persoalan teori, tetapi juga kemampuan menerapkan pengetahuan dalam situasi nyata.
Mengapa Literasi Keuangan Penting?
Kondisi ekonomi yang terus berubah menuntut setiap individu memiliki kemampuan beradaptasi. Harga kebutuhan pokok, biaya pendidikan, kebutuhan kesehatan, hingga biaya tempat tinggal dapat mengalami kenaikan dari waktu ke waktu.
Tanpa perencanaan yang memadai, perubahan tersebut berpotensi mengganggu kestabilan keuangan keluarga maupun individu.
Selain itu, kemajuan teknologi menghadirkan berbagai kemudahan transaksi. Pembayaran digital, layanan pinjaman online, kartu kredit, dan investasi melalui aplikasi membuat aktivitas keuangan semakin praktis. Namun, kemudahan tersebut juga membawa risiko apabila digunakan tanpa pemahaman yang cukup.
Seseorang bisa saja terjebak dalam utang konsumtif karena terlalu mudah mengakses fasilitas kredit. Ada pula masyarakat yang tergiur keuntungan investasi tinggi tanpa memahami legalitas dan risiko produk yang ditawarkan.
Literasi keuangan membantu seseorang melihat berbagai peluang tersebut secara lebih objektif. Keputusan finansial tidak lagi didasarkan pada dorongan sesaat, melainkan melalui pertimbangan rasional yang sesuai dengan kemampuan ekonomi.
6 Manfaat Literasi Keuangan dalam Kehidupan Sehari-hari
Memahami keuangan memberikan dampak yang cukup luas, baik bagi individu, keluarga, maupun masyarakat. Berikut enam manfaat literasi keuangan yang dapat dirasakan ketika seseorang menerapkannya secara konsisten.
1. Membantu Mengelola Pendapatan dengan Lebih Terarah
Salah satu manfaat utama literasi keuangan adalah kemampuan mengatur pendapatan secara efektif. Seseorang dapat mengetahui berapa jumlah uang yang diterima, ke mana uang tersebut dialokasikan, dan berapa bagian yang masih dapat digunakan untuk kebutuhan lainnya.
Misalnya, seseorang dengan penghasilan Rp6 juta per bulan dapat membagi pendapatannya untuk kebutuhan pokok, transportasi, tabungan, dana darurat, dan hiburan. Pembagian tersebut tentu perlu disesuaikan dengan kondisi keluarga, tanggungan, serta prioritas masing-masing.
Dengan perencanaan yang jelas, penghasilan yang diterima tidak sekadar habis untuk memenuhi kebutuhan bulanan, tetapi juga mendukung tujuan finansial jangka panjang.
2. Mengurangi Risiko Terjebak Utang
Utang tidak selalu menjadi sesuatu yang buruk. Dalam kondisi tertentu, pinjaman dapat membantu seseorang memenuhi kebutuhan produktif, seperti membiayai pendidikan atau mengembangkan usaha.
Permasalahan muncul ketika seseorang mengambil utang tanpa memperhitungkan kemampuan membayar.
Literasi keuangan membantu individu memahami perbedaan antara utang produktif dan utang konsumtif. Sebelum mengajukan pinjaman, seseorang perlu mempertimbangkan bunga, biaya administrasi, tenor pembayaran, serta dampaknya terhadap arus kas bulanan.
Pemahaman tersebut dapat mengurangi risiko gagal bayar dan ketergantungan pada pinjaman untuk memenuhi kebutuhan sehari-hari.
3. Mendorong Kebiasaan Menabung dan Membangun Dana Darurat
Kondisi tidak terduga dapat terjadi kapan saja. Kehilangan pekerjaan, kerusakan kendaraan, kebutuhan kesehatan, atau penurunan pendapatan merupakan beberapa contoh situasi yang dapat mengganggu kondisi finansial.
Dana darurat berfungsi sebagai perlindungan ketika seseorang menghadapi keadaan tersebut.
Melalui literasi keuangan, masyarakat memahami bahwa menabung sebaiknya tidak hanya dilakukan ketika terdapat sisa uang. Sebaliknya, tabungan perlu menjadi bagian dari perencanaan pengeluaran sejak awal menerima penghasilan.
Sebagai gambaran, pekerja lajang dapat mulai membangun dana darurat sebesar tiga hingga enam bulan pengeluaran rutin. Sementara itu, individu yang memiliki tanggungan keluarga atau penghasilan tidak tetap mungkin membutuhkan cadangan lebih besar.
4. Membantu Mencapai Tujuan Finansial
Setiap orang mempunyai tujuan keuangan yang berbeda. Ada yang ingin membeli rumah, melanjutkan pendidikan, membangun bisnis, mempersiapkan pernikahan, atau menikmati masa pensiun tanpa ketergantungan finansial.
Tujuan tersebut membutuhkan perencanaan yang matang.
Literasi keuangan membantu seseorang menentukan target, memperkirakan kebutuhan dana, dan menyusun strategi untuk mencapainya. Dengan begitu, keputusan keuangan sehari-hari memiliki arah yang lebih jelas.
Misalnya, seseorang yang ingin membeli rumah dalam lima tahun dapat mulai menghitung kebutuhan uang muka, biaya tambahan, dan jumlah tabungan yang perlu disiapkan setiap bulan.
5. Meningkatkan Kemampuan Memahami Investasi
Investasi sering dianggap sebagai jalan untuk meningkatkan kekayaan. Namun, setiap instrumen investasi mempunyai karakteristik, potensi keuntungan, dan risiko yang berbeda.
Seseorang yang memahami literasi keuangan akan lebih berhati-hati sebelum menempatkan uangnya pada suatu produk investasi.
Ia akan mempertimbangkan tujuan investasi, jangka waktu, profil risiko, biaya, serta legalitas penyedia layanan. Pemahaman ini penting untuk menghindari keputusan berdasarkan janji keuntungan yang tidak masuk akal.
Investasi yang baik bukan sekadar mengikuti tren, melainkan memilih instrumen yang sesuai dengan kemampuan dan kebutuhan finansial.
6. Melindungi Diri dari Penipuan Keuangan
Penipuan berkedok investasi, pinjaman ilegal, hingga penyalahgunaan data pribadi semakin menjadi perhatian masyarakat.
Literasi keuangan membantu seseorang mengenali berbagai tanda penawaran yang mencurigakan. Contohnya adalah janji keuntungan tetap yang terlalu tinggi, tekanan untuk segera mentransfer uang, serta ketidakjelasan identitas perusahaan.
Kemampuan memeriksa legalitas lembaga keuangan dan memahami ketentuan suatu produk menjadi bagian penting dari perlindungan konsumen.
7 Cara Menerapkan Literasi Keuangan dalam Kehidupan Sehari-hari
Memiliki pengetahuan tentang keuangan tidak akan memberikan banyak manfaat apabila tidak disertai tindakan nyata. Penerapan literasi keuangan dapat dimulai dari kebiasaan sederhana yang dilakukan secara konsisten.
1. Kenali Kondisi Keuangan Pribadi
Langkah pertama adalah memahami kondisi finansial secara menyeluruh. Catat seluruh sumber pendapatan dan pengeluaran selama satu bulan.
Pisahkan pengeluaran berdasarkan kategori, seperti kebutuhan pokok, transportasi, cicilan, pendidikan, hiburan, dan tabungan.
Dari catatan tersebut, seseorang dapat mengetahui kebiasaan konsumsi serta menemukan pengeluaran yang sebenarnya tidak terlalu diperlukan.
Evaluasi ini menjadi dasar untuk menyusun strategi pengelolaan keuangan yang lebih realistis.
2. Susun Anggaran Bulanan
Anggaran membantu seseorang mengendalikan penggunaan uang agar tidak melebihi kemampuan finansial.
Salah satu metode yang cukup populer adalah pembagian anggaran 50/30/20. Dalam metode ini, pendapatan dialokasikan menjadi:
- 50% untuk kebutuhan pokok, seperti makanan, tempat tinggal, transportasi, dan tagihan.
- 30% untuk kebutuhan pribadi dan gaya hidup, termasuk hiburan serta kegiatan rekreasi.
- 20% untuk tabungan, dana darurat, dan investasi.
Pembagian tersebut bukan aturan mutlak. Seseorang dengan biaya hidup tinggi atau tanggungan keluarga besar mungkin perlu menyesuaikannya.
Hal terpenting adalah memastikan kebutuhan utama terpenuhi dan sebagian pendapatan tetap dialokasikan untuk masa depan.
3. Biasakan Menabung di Awal Menerima Penghasilan
Menunggu uang tersisa untuk ditabung sering kali membuat seseorang kesulitan membangun kebiasaan finansial yang sehat.
Cara yang lebih efektif adalah menyisihkan sejumlah uang segera setelah menerima gaji atau pendapatan.
Gunakan rekening terpisah agar dana tabungan tidak mudah tercampur dengan uang operasional sehari-hari. Jika memungkinkan, manfaatkan fitur transfer otomatis untuk membangun konsistensi.
Jumlah awal tidak harus besar. Kebiasaan menyisihkan uang secara rutin jauh lebih penting daripada memaksakan nominal yang justru mengganggu kebutuhan utama.
4. Bangun Dana Darurat Secara Bertahap
Dana darurat sebaiknya ditempatkan pada instrumen yang relatif mudah dicairkan dan memiliki risiko rendah.
Mulailah dengan target kecil, misalnya mengumpulkan dana sebesar satu bulan pengeluaran rutin. Setelah target tersebut tercapai, tingkatkan secara bertahap hingga mencapai jumlah yang sesuai dengan kondisi pribadi.
Dana ini sebaiknya tidak digunakan untuk belanja impulsif, liburan, atau kebutuhan yang sebenarnya sudah dapat direncanakan sebelumnya.
5. Pelajari Produk Keuangan Sebelum Menggunakannya
Jangan terburu-buru menggunakan layanan keuangan hanya karena sedang populer atau banyak dipromosikan.
Pelajari terlebih dahulu cara kerja produk, biaya, manfaat, risiko, dan ketentuan penggunaannya.
Apabila ingin menggunakan pinjaman, pahami keseluruhan kewajiban pembayaran. Jika tertarik berinvestasi, pelajari instrumen yang dipilih dan periksa legalitas penyelenggaranya melalui lembaga berwenang.
Kebiasaan membaca informasi sebelum mengambil keputusan dapat membantu mengurangi kesalahan finansial yang merugikan.
6. Kendalikan Pengeluaran Konsumtif
Kemudahan berbelanja melalui marketplace dan pembayaran digital membuat seseorang lebih mudah melakukan transaksi tanpa perencanaan.
Untuk mengatasinya, buat batas pengeluaran bulanan dan bedakan kebutuhan dengan keinginan.
Salah satu cara sederhana adalah menerapkan jeda sebelum membeli barang yang tidak mendesak. Berikan waktu 24 hingga 48 jam untuk mempertimbangkan apakah barang tersebut benar-benar diperlukan.
Pendekatan ini membantu mengurangi pembelian impulsif dan menjaga anggaran tetap terkendali.
7. Tingkatkan Pengetahuan Keuangan Secara Berkelanjutan
Dunia keuangan terus berkembang. Produk perbankan, teknologi pembayaran, investasi, dan kebijakan ekonomi dapat mengalami perubahan.
Karena itu, literasi keuangan perlu ditingkatkan secara berkelanjutan.
Masyarakat dapat memanfaatkan sumber informasi terpercaya, seperti materi edukasi OJK, Bank Indonesia, lembaga pendidikan, buku keuangan, serta seminar yang membahas pengelolaan finansial.
Jangan hanya mengandalkan informasi dari media sosial tanpa memeriksa kebenaran dan kredibilitas sumbernya.
Tantangan Literasi Keuangan di Era Digital
Meskipun akses informasi semakin mudah, penerapan literasi keuangan masih menghadapi berbagai tantangan.
Salah satunya adalah budaya konsumtif yang berkembang melalui media sosial. Promosi produk, tren gaya hidup, dan kebiasaan membandingkan kondisi ekonomi dengan orang lain dapat mendorong seseorang mengeluarkan uang di luar kemampuannya.
Tantangan berikutnya adalah maraknya layanan keuangan digital yang menawarkan kemudahan transaksi. Tanpa pemahaman memadai, pengguna dapat mengabaikan biaya, bunga, maupun risiko keamanan data pribadi.
Selain itu, kesenjangan pengetahuan keuangan antarkelompok masyarakat juga perlu mendapatkan perhatian. Tidak semua orang memiliki kesempatan yang sama untuk mengakses pendidikan dan informasi keuangan berkualitas.
Untuk mengatasi tantangan tersebut, edukasi keuangan perlu melibatkan berbagai pihak. Keluarga dapat membangun kebiasaan mengelola uang sejak dini, sekolah dapat memasukkan pengetahuan finansial dalam pembelajaran, sedangkan pemerintah dan lembaga keuangan perlu memperluas akses edukasi yang mudah dipahami masyarakat.
Kesimpulan
Literasi keuangan merupakan kemampuan penting yang membantu seseorang memahami, merencanakan, dan mengelola kondisi finansial secara bertanggung jawab. Manfaatnya tidakUang merupakan bagian penting dalam kehidupan manusia. Hampir setiap kebutuhan, mulai dari pendidikan, kesehatan, tempat tinggal, hingga persiapan masa depan, membutuhkan pengelolaan keuangan yang tepat. Namun, memiliki penghasilan besar tidak selalu menjamin seseorang mempunyai kondisi finansial yang sehat. Sebaliknya, seseorang dengan pendapatan terbatas tetap berpeluang mencapai kestabilan ekonomi apabila mampu mengelola uang secara bijaksana.
Di sinilah literasi keuangan memiliki peran penting. Kemampuan memahami dan mengelola keuangan bukan lagi sekadar keterampilan tambahan, melainkan kebutuhan dasar untuk menghadapi kehidupan modern. Perkembangan teknologi finansial, kemudahan akses pinjaman online, beragam produk investasi, serta perubahan pola konsumsi membuat masyarakat harus semakin cermat dalam mengambil keputusan finansial.
Sayangnya, masih banyak orang yang menganggap pengelolaan keuangan hanya sebatas mencatat pemasukan dan pengeluaran. Padahal, cakupannya jauh lebih luas. Literasi keuangan juga berkaitan dengan kemampuan menyusun perencanaan jangka panjang, memahami risiko, memilih produk keuangan, dan menentukan prioritas berdasarkan kondisi ekonomi masing-masing.
Lantas, apa pengertian literasi keuangan, apa saja manfaatnya, dan bagaimana cara menerapkannya dalam kehidupan sehari-hari?
Apa Itu Literasi Keuangan?
Literasi keuangan adalah kemampuan seseorang dalam memahami konsep, informasi, dan produk keuangan sehingga mampu membuat keputusan finansial secara tepat dan bertanggung jawab. Kemampuan ini mencakup pengetahuan mengenai penghasilan, pengeluaran, tabungan, utang, investasi, asuransi, serta perencanaan keuangan jangka pendek maupun jangka panjang.
Menurut pendekatan edukasi keuangan Otoritas Jasa Keuangan (OJK), literasi keuangan berkaitan dengan pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku seseorang dalam meningkatkan kualitas pengambilan keputusan dan pengelolaan keuangan untuk mencapai kesejahteraan.
Dengan demikian, seseorang yang memiliki literasi keuangan baik tidak hanya mengetahui cara menyimpan uang. Ia juga memahami kapan harus menggunakan uang, bagaimana mengelola risiko, serta bagaimana mempertimbangkan konsekuensi dari setiap keputusan finansial.
Sebagai contoh, ketika seseorang menerima penghasilan bulanan, ia tidak langsung menghabiskan seluruh uang untuk memenuhi keinginan. Ia terlebih dahulu membagi pendapatan berdasarkan kebutuhan, menyisihkan dana darurat, membayar kewajiban, dan mempertimbangkan tujuan keuangan masa depan.
Perilaku tersebut menunjukkan bahwa literasi keuangan bukan hanya persoalan teori, tetapi juga kemampuan menerapkan pengetahuan dalam situasi nyata.
Mengapa Literasi Keuangan Penting?
Kondisi ekonomi yang terus berubah menuntut setiap individu memiliki kemampuan beradaptasi. Harga kebutuhan pokok, biaya pendidikan, kebutuhan kesehatan, hingga biaya tempat tinggal dapat mengalami kenaikan dari waktu ke waktu.
Tanpa perencanaan yang memadai, perubahan tersebut berpotensi mengganggu kestabilan keuangan keluarga maupun individu.
Selain itu, kemajuan teknologi menghadirkan berbagai kemudahan transaksi. Pembayaran digital, layanan pinjaman online, kartu kredit, dan investasi melalui aplikasi membuat aktivitas keuangan semakin praktis. Namun, kemudahan tersebut juga membawa risiko apabila digunakan tanpa pemahaman yang cukup.
Seseorang bisa saja terjebak dalam utang konsumtif karena terlalu mudah mengakses fasilitas kredit. Ada pula masyarakat yang tergiur keuntungan investasi tinggi tanpa memahami legalitas dan risiko produk yang ditawarkan.
Literasi keuangan membantu seseorang melihat berbagai peluang tersebut secara lebih objektif. Keputusan finansial tidak lagi didasarkan pada dorongan sesaat, melainkan melalui pertimbangan rasional yang sesuai dengan kemampuan ekonomi.
6 Manfaat Literasi Keuangan dalam Kehidupan Sehari-hari
Memahami keuangan memberikan dampak yang cukup luas, baik bagi individu, keluarga, maupun masyarakat. Berikut enam manfaat literasi keuangan yang dapat dirasakan ketika seseorang menerapkannya secara konsisten.
1. Membantu Mengelola Pendapatan dengan Lebih Terarah
Salah satu manfaat utama literasi keuangan adalah kemampuan mengatur pendapatan secara efektif. Seseorang dapat mengetahui berapa jumlah uang yang diterima, ke mana uang tersebut dialokasikan, dan berapa bagian yang masih dapat digunakan untuk kebutuhan lainnya.
Misalnya, seseorang dengan penghasilan Rp6 juta per bulan dapat membagi pendapatannya untuk kebutuhan pokok, transportasi, tabungan, dana darurat, dan hiburan. Pembagian tersebut tentu perlu disesuaikan dengan kondisi keluarga, tanggungan, serta prioritas masing-masing.
Dengan perencanaan yang jelas, penghasilan yang diterima tidak sekadar habis untuk memenuhi kebutuhan bulanan, tetapi juga mendukung tujuan finansial jangka panjang.
2. Mengurangi Risiko Terjebak Utang
Utang tidak selalu menjadi sesuatu yang buruk. Dalam kondisi tertentu, pinjaman dapat membantu seseorang memenuhi kebutuhan produktif, seperti membiayai pendidikan atau mengembangkan usaha.
Permasalahan muncul ketika seseorang mengambil utang tanpa memperhitungkan kemampuan membayar.
Literasi keuangan membantu individu memahami perbedaan antara utang produktif dan utang konsumtif. Sebelum mengajukan pinjaman, seseorang perlu mempertimbangkan bunga, biaya administrasi, tenor pembayaran, serta dampaknya terhadap arus kas bulanan.
Pemahaman tersebut dapat mengurangi risiko gagal bayar dan ketergantungan pada pinjaman untuk memenuhi kebutuhan sehari-hari.
3. Mendorong Kebiasaan Menabung dan Membangun Dana Darurat
Kondisi tidak terduga dapat terjadi kapan saja. Kehilangan pekerjaan, kerusakan kendaraan, kebutuhan kesehatan, atau penurunan pendapatan merupakan beberapa contoh situasi yang dapat mengganggu kondisi finansial.
Dana darurat berfungsi sebagai perlindungan ketika seseorang menghadapi keadaan tersebut.
Melalui literasi keuangan, masyarakat memahami bahwa menabung sebaiknya tidak hanya dilakukan ketika terdapat sisa uang. Sebaliknya, tabungan perlu menjadi bagian dari perencanaan pengeluaran sejak awal menerima penghasilan.
Sebagai gambaran, pekerja lajang dapat mulai membangun dana darurat sebesar tiga hingga enam bulan pengeluaran rutin. Sementara itu, individu yang memiliki tanggungan keluarga atau penghasilan tidak tetap mungkin membutuhkan cadangan lebih besar.
4. Membantu Mencapai Tujuan Finansial
Setiap orang mempunyai tujuan keuangan yang berbeda. Ada yang ingin membeli rumah, melanjutkan pendidikan, membangun bisnis, mempersiapkan pernikahan, atau menikmati masa pensiun tanpa ketergantungan finansial.
Tujuan tersebut membutuhkan perencanaan yang matang.
Literasi keuangan membantu seseorang menentukan target, memperkirakan kebutuhan dana, dan menyusun strategi untuk mencapainya. Dengan begitu, keputusan keuangan sehari-hari memiliki arah yang lebih jelas.
Misalnya, seseorang yang ingin membeli rumah dalam lima tahun dapat mulai menghitung kebutuhan uang muka, biaya tambahan, dan jumlah tabungan yang perlu disiapkan setiap bulan.
5. Meningkatkan Kemampuan Memahami Investasi
Investasi sering dianggap sebagai jalan untuk meningkatkan kekayaan. Namun, setiap instrumen investasi mempunyai karakteristik, potensi keuntungan, dan risiko yang berbeda.
Seseorang yang memahami literasi keuangan akan lebih berhati-hati sebelum menempatkan uangnya pada suatu produk investasi.
Ia akan mempertimbangkan tujuan investasi, jangka waktu, profil risiko, biaya, serta legalitas penyedia layanan. Pemahaman ini penting untuk menghindari keputusan berdasarkan janji keuntungan yang tidak masuk akal.
Investasi yang baik bukan sekadar mengikuti tren, melainkan memilih instrumen yang sesuai dengan kemampuan dan kebutuhan finansial.
6. Melindungi Diri dari Penipuan Keuangan
Penipuan berkedok investasi, pinjaman ilegal, hingga penyalahgunaan data pribadi semakin menjadi perhatian masyarakat.
Literasi keuangan membantu seseorang mengenali berbagai tanda penawaran yang mencurigakan. Contohnya adalah janji keuntungan tetap yang terlalu tinggi, tekanan untuk segera mentransfer uang, serta ketidakjelasan identitas perusahaan.
Kemampuan memeriksa legalitas lembaga keuangan dan memahami ketentuan suatu produk menjadi bagian penting dari perlindungan konsumen.
7 Cara Menerapkan Literasi Keuangan dalam Kehidupan Sehari-hari
Memiliki pengetahuan tentang keuangan tidak akan memberikan banyak manfaat apabila tidak disertai tindakan nyata. Penerapan literasi keuangan dapat dimulai dari kebiasaan sederhana yang dilakukan secara konsisten.
1. Kenali Kondisi Keuangan Pribadi
Langkah pertama adalah memahami kondisi finansial secara menyeluruh. Catat seluruh sumber pendapatan dan pengeluaran selama satu bulan.
Pisahkan pengeluaran berdasarkan kategori, seperti kebutuhan pokok, transportasi, cicilan, pendidikan, hiburan, dan tabungan.
Dari catatan tersebut, seseorang dapat mengetahui kebiasaan konsumsi serta menemukan pengeluaran yang sebenarnya tidak terlalu diperlukan.
Evaluasi ini menjadi dasar untuk menyusun strategi pengelolaan keuangan yang lebih realistis.
2. Susun Anggaran Bulanan
Anggaran membantu seseorang mengendalikan penggunaan uang agar tidak melebihi kemampuan finansial.
Salah satu metode yang cukup populer adalah pembagian anggaran 50/30/20. Dalam metode ini, pendapatan dialokasikan menjadi:
- 50% untuk kebutuhan pokok, seperti makanan, tempat tinggal, transportasi, dan tagihan.
- 30% untuk kebutuhan pribadi dan gaya hidup, termasuk hiburan serta kegiatan rekreasi.
- 20% untuk tabungan, dana darurat, dan investasi.
Pembagian tersebut bukan aturan mutlak. Seseorang dengan biaya hidup tinggi atau tanggungan keluarga besar mungkin perlu menyesuaikannya.
Hal terpenting adalah memastikan kebutuhan utama terpenuhi dan sebagian pendapatan tetap dialokasikan untuk masa depan.
3. Biasakan Menabung di Awal Menerima Penghasilan
Menunggu uang tersisa untuk ditabung sering kali membuat seseorang kesulitan membangun kebiasaan finansial yang sehat.
Cara yang lebih efektif adalah menyisihkan sejumlah uang segera setelah menerima gaji atau pendapatan.
Gunakan rekening terpisah agar dana tabungan tidak mudah tercampur dengan uang operasional sehari-hari. Jika memungkinkan, manfaatkan fitur transfer otomatis untuk membangun konsistensi.
Jumlah awal tidak harus besar. Kebiasaan menyisihkan uang secara rutin jauh lebih penting daripada memaksakan nominal yang justru mengganggu kebutuhan utama.
4. Bangun Dana Darurat Secara Bertahap
Dana darurat sebaiknya ditempatkan pada instrumen yang relatif mudah dicairkan dan memiliki risiko rendah.
Mulailah dengan target kecil, misalnya mengumpulkan dana sebesar satu bulan pengeluaran rutin. Setelah target tersebut tercapai, tingkatkan secara bertahap hingga mencapai jumlah yang sesuai dengan kondisi pribadi.
Dana ini sebaiknya tidak digunakan untuk belanja impulsif, liburan, atau kebutuhan yang sebenarnya sudah dapat direncanakan sebelumnya.
5. Pelajari Produk Keuangan Sebelum Menggunakannya
Jangan terburu-buru menggunakan layanan keuangan hanya karena sedang populer atau banyak dipromosikan.
Pelajari terlebih dahulu cara kerja produk, biaya, manfaat, risiko, dan ketentuan penggunaannya.
Apabila ingin menggunakan pinjaman, pahami keseluruhan kewajiban pembayaran. Jika tertarik berinvestasi, pelajari instrumen yang dipilih dan periksa legalitas penyelenggaranya melalui lembaga berwenang.
Kebiasaan membaca informasi sebelum mengambil keputusan dapat membantu mengurangi kesalahan finansial yang merugikan.
6. Kendalikan Pengeluaran Konsumtif
Kemudahan berbelanja melalui marketplace dan pembayaran digital membuat seseorang lebih mudah melakukan transaksi tanpa perencanaan.
Untuk mengatasinya, buat batas pengeluaran bulanan dan bedakan kebutuhan dengan keinginan.
Salah satu cara sederhana adalah menerapkan jeda sebelum membeli barang yang tidak mendesak. Berikan waktu 24 hingga 48 jam untuk mempertimbangkan apakah barang tersebut benar-benar diperlukan.
Pendekatan ini membantu mengurangi pembelian impulsif dan menjaga anggaran tetap terkendali.
7. Tingkatkan Pengetahuan Keuangan Secara Berkelanjutan
Dunia keuangan terus berkembang. Produk perbankan, teknologi pembayaran, investasi, dan kebijakan ekonomi dapat mengalami perubahan.
Karena itu, literasi keuangan perlu ditingkatkan secara berkelanjutan.
Masyarakat dapat memanfaatkan sumber informasi terpercaya, seperti materi edukasi OJK, Bank Indonesia, lembaga pendidikan, buku keuangan, serta seminar yang membahas pengelolaan finansial.
Jangan hanya mengandalkan informasi dari media sosial tanpa memeriksa kebenaran dan kredibilitas sumbernya.
Tantangan Literasi Keuangan di Era Digital
Meskipun akses informasi semakin mudah, penerapan literasi keuangan masih menghadapi berbagai tantangan.
Salah satunya adalah budaya konsumtif yang berkembang melalui media sosial. Promosi produk, tren gaya hidup, dan kebiasaan membandingkan kondisi ekonomi dengan orang lain dapat mendorong seseorang mengeluarkan uang di luar kemampuannya.
Tantangan berikutnya adalah maraknya layanan keuangan digital yang menawarkan kemudahan transaksi. Tanpa pemahaman memadai, pengguna dapat mengabaikan biaya, bunga, maupun risiko keamanan data pribadi.
Selain itu, kesenjangan pengetahuan keuangan antarkelompok masyarakat juga perlu mendapatkan perhatian. Tidak semua orang memiliki kesempatan yang sama untuk mengakses pendidikan dan informasi keuangan berkualitas.
Untuk mengatasi tantangan tersebut, edukasi keuangan perlu melibatkan berbagai pihak. Keluarga dapat membangun kebiasaan mengelola uang sejak dini, sekolah dapat memasukkan pengetahuan finansial dalam pembelajaran, sedangkan pemerintah dan lembaga keuangan perlu memperluas akses edukasi yang mudah dipahami masyarakat.
Rekomendasi Buku Literasi Keuangan: Pengertian, Manfaat, dan Cara Menerapkannya dalam Kehidupan Sehari-hari Di Bacabuku.com
1. Financial Literacy : Mengelola Uang dengan Bijak di Era Modern
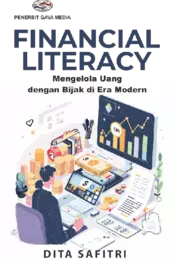
Buku Financial Literacy: Mengelola Uang dengan Bijak di Era Modern karya Dita Safitri yang diterbitkan oleh Gava Media hadir sebagai panduan penting bagi generasi modern untuk menghadapi kompleksitas finansial di tengah gempuran gaya hidup konsumtif, kemudahan layanan paylater, dan berbagai instrumen investasi digital. Di tengah kondisi ekonomi yang dinamis dan kebiasaan sosial yang sering kali menganggap pembicaraan seputar uang sebagai hal yang tabu—bahkan di antara pasangan—buku ini mengajak pembaca untuk berani terbuka dan memahami fondasi keuangan pribadi secara mendalam.
Pembahasan dalam buku ini mengalir secara komprehensif, mulai dari konsep dasar mengelola pendapatan, seni membuat anggaran (budgeting) yang realistis, pentingnya menyiapkan dana darurat, menyikapi utang yang produktif, hingga memilih langkah investasi yang aman dan legal. Melalui bahasa yang mudah dipahami, pembaca dibimbing untuk tidak lagi dikendalikan oleh uang, melainkan mampu mengambil keputusan finansial secara cerdas guna merencanakan ketahanan dan kebebasan finansial di masa depan.
2. Literasi Keuangan
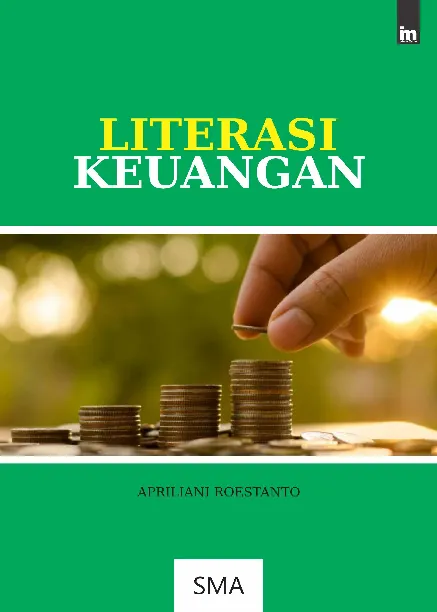
Buku Literasi Keuangan karya Aprilliani Roestanto yang diterbitkan oleh Istana Media hadir untuk mendobrak stigma bahwa pengelolaan finansial hanya berlaku bagi kalangan yang sudah mapan atau memasuki dunia kerja. Penulis menegaskan bahwa pemahaman finansial merupakan pondasi krusial yang idealnya ditanamkan dan dipelajari sedini mungkin oleh seluruh lapisan masyarakat.
Melalui pembahasan yang mendalam di kategori ekonomi, buku ini merangkai proses edukasi untuk meningkatkan pengetahuan, mengasah keterampilan, serta menumbuhkan rasa percaya diri dalam mengelola keuangan pribadi secara bijak. Penulis menjabarkan bagaimana masyarakat dapat menjadi konsumen yang cerdas dengan memahami hak, kewajiban, serta keseimbangan antara manfaat dan risiko dari setiap produk jasa keuangan. Pada akhirnya, buku ini berfungsi sebagai panduan praktis yang menuntun pembaca dari berbagai latar belakang usia agar mampu mengambil keputusan finansial yang tepat demi masa depan yang lebih sejahtera.
3. Perencanaan Keuangan Pribadi : Cara Sederhana Mengelola Uang Anda
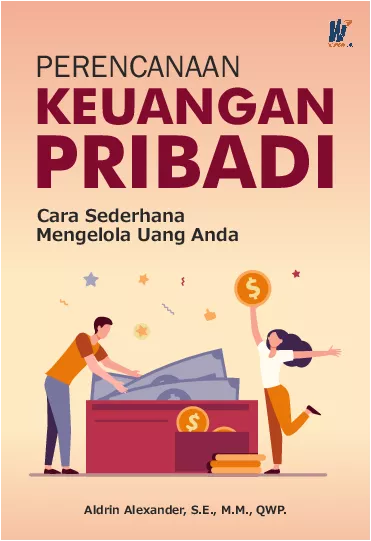
Apakah Anda saat ini menjalani hidup dengan prinsip YOLO atau You Only Live Once sehingga bersikap masa bodoh dengan kondisi keuangan di masa depan? Apakah saat ini Anda merasa meskipun sudah berpenghasilan tetap per bulan tetapi belum mampu mengelola keuangan dengan baik? Mampukah Anda menabung secara rutin tiap bulan dari penghasilan bulanan? Atau Anda Seperti kebanyakan orang yang tidak mampu menabung karena merasa pengeluaran bulanan yang dimiliki terlampau besar dibandingkan penghasilan bulanan? Sadarkah Anda bahwa suatu saat penghasilan bulanan Anda akan terhenti namun kebutuhan akan terus ada? Bagaimana Anda dapat memenuhi kebutuhan bulanan Anda sekarang dan nanti?
Buku yang Anda pegang saat ini akan memberikan semua jawaban tersebut dengan sederhana dan mudah untuk dipraktekan. Perencanaan keuangan pribadi akan membantu orang yang berkecukupan uang untuk dapat membelanjakan dan menginvestasikannya uangnya secara bijak. Namun jika seseorang belum terlalu mapan dalam hal keuangan (kekurangan uang), maka perencanaan keuangan pribadi akan membantu dan mengarahkan pada gaya hidup yang lebih baik.
4. Menguasai Budgeting: Panduan Lengkap Untuk Mengelola Keuangan Pribadi Dan Bisnis Anda
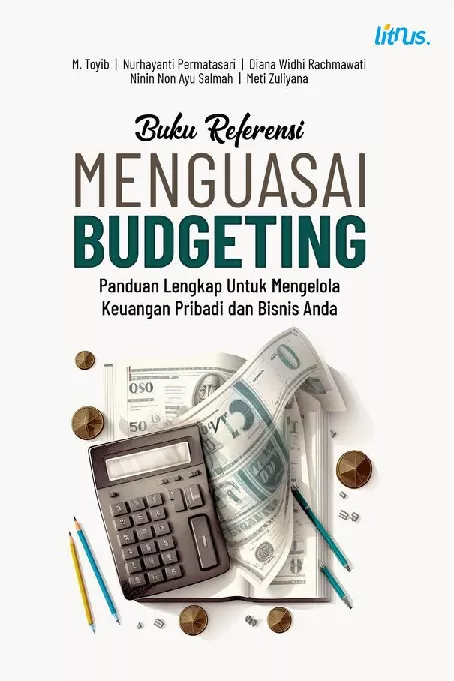
Buku ini disusun dengan tujuan memberikan panduan komprehensif tentang budgeting, sebuah konsep yang mungkin terdengar sederhana namun memiliki dampak yang besar dalam pengelolaan keuangan. Budgeting bukan hanya tentang mencatat pemasukan dan pengeluaran, tetapi juga tentang memahami, merencanakan, dan mengarahkan uang dengan bijaksana untuk mencapai tujuan finansial jangka pendek maupun jangka panjang.
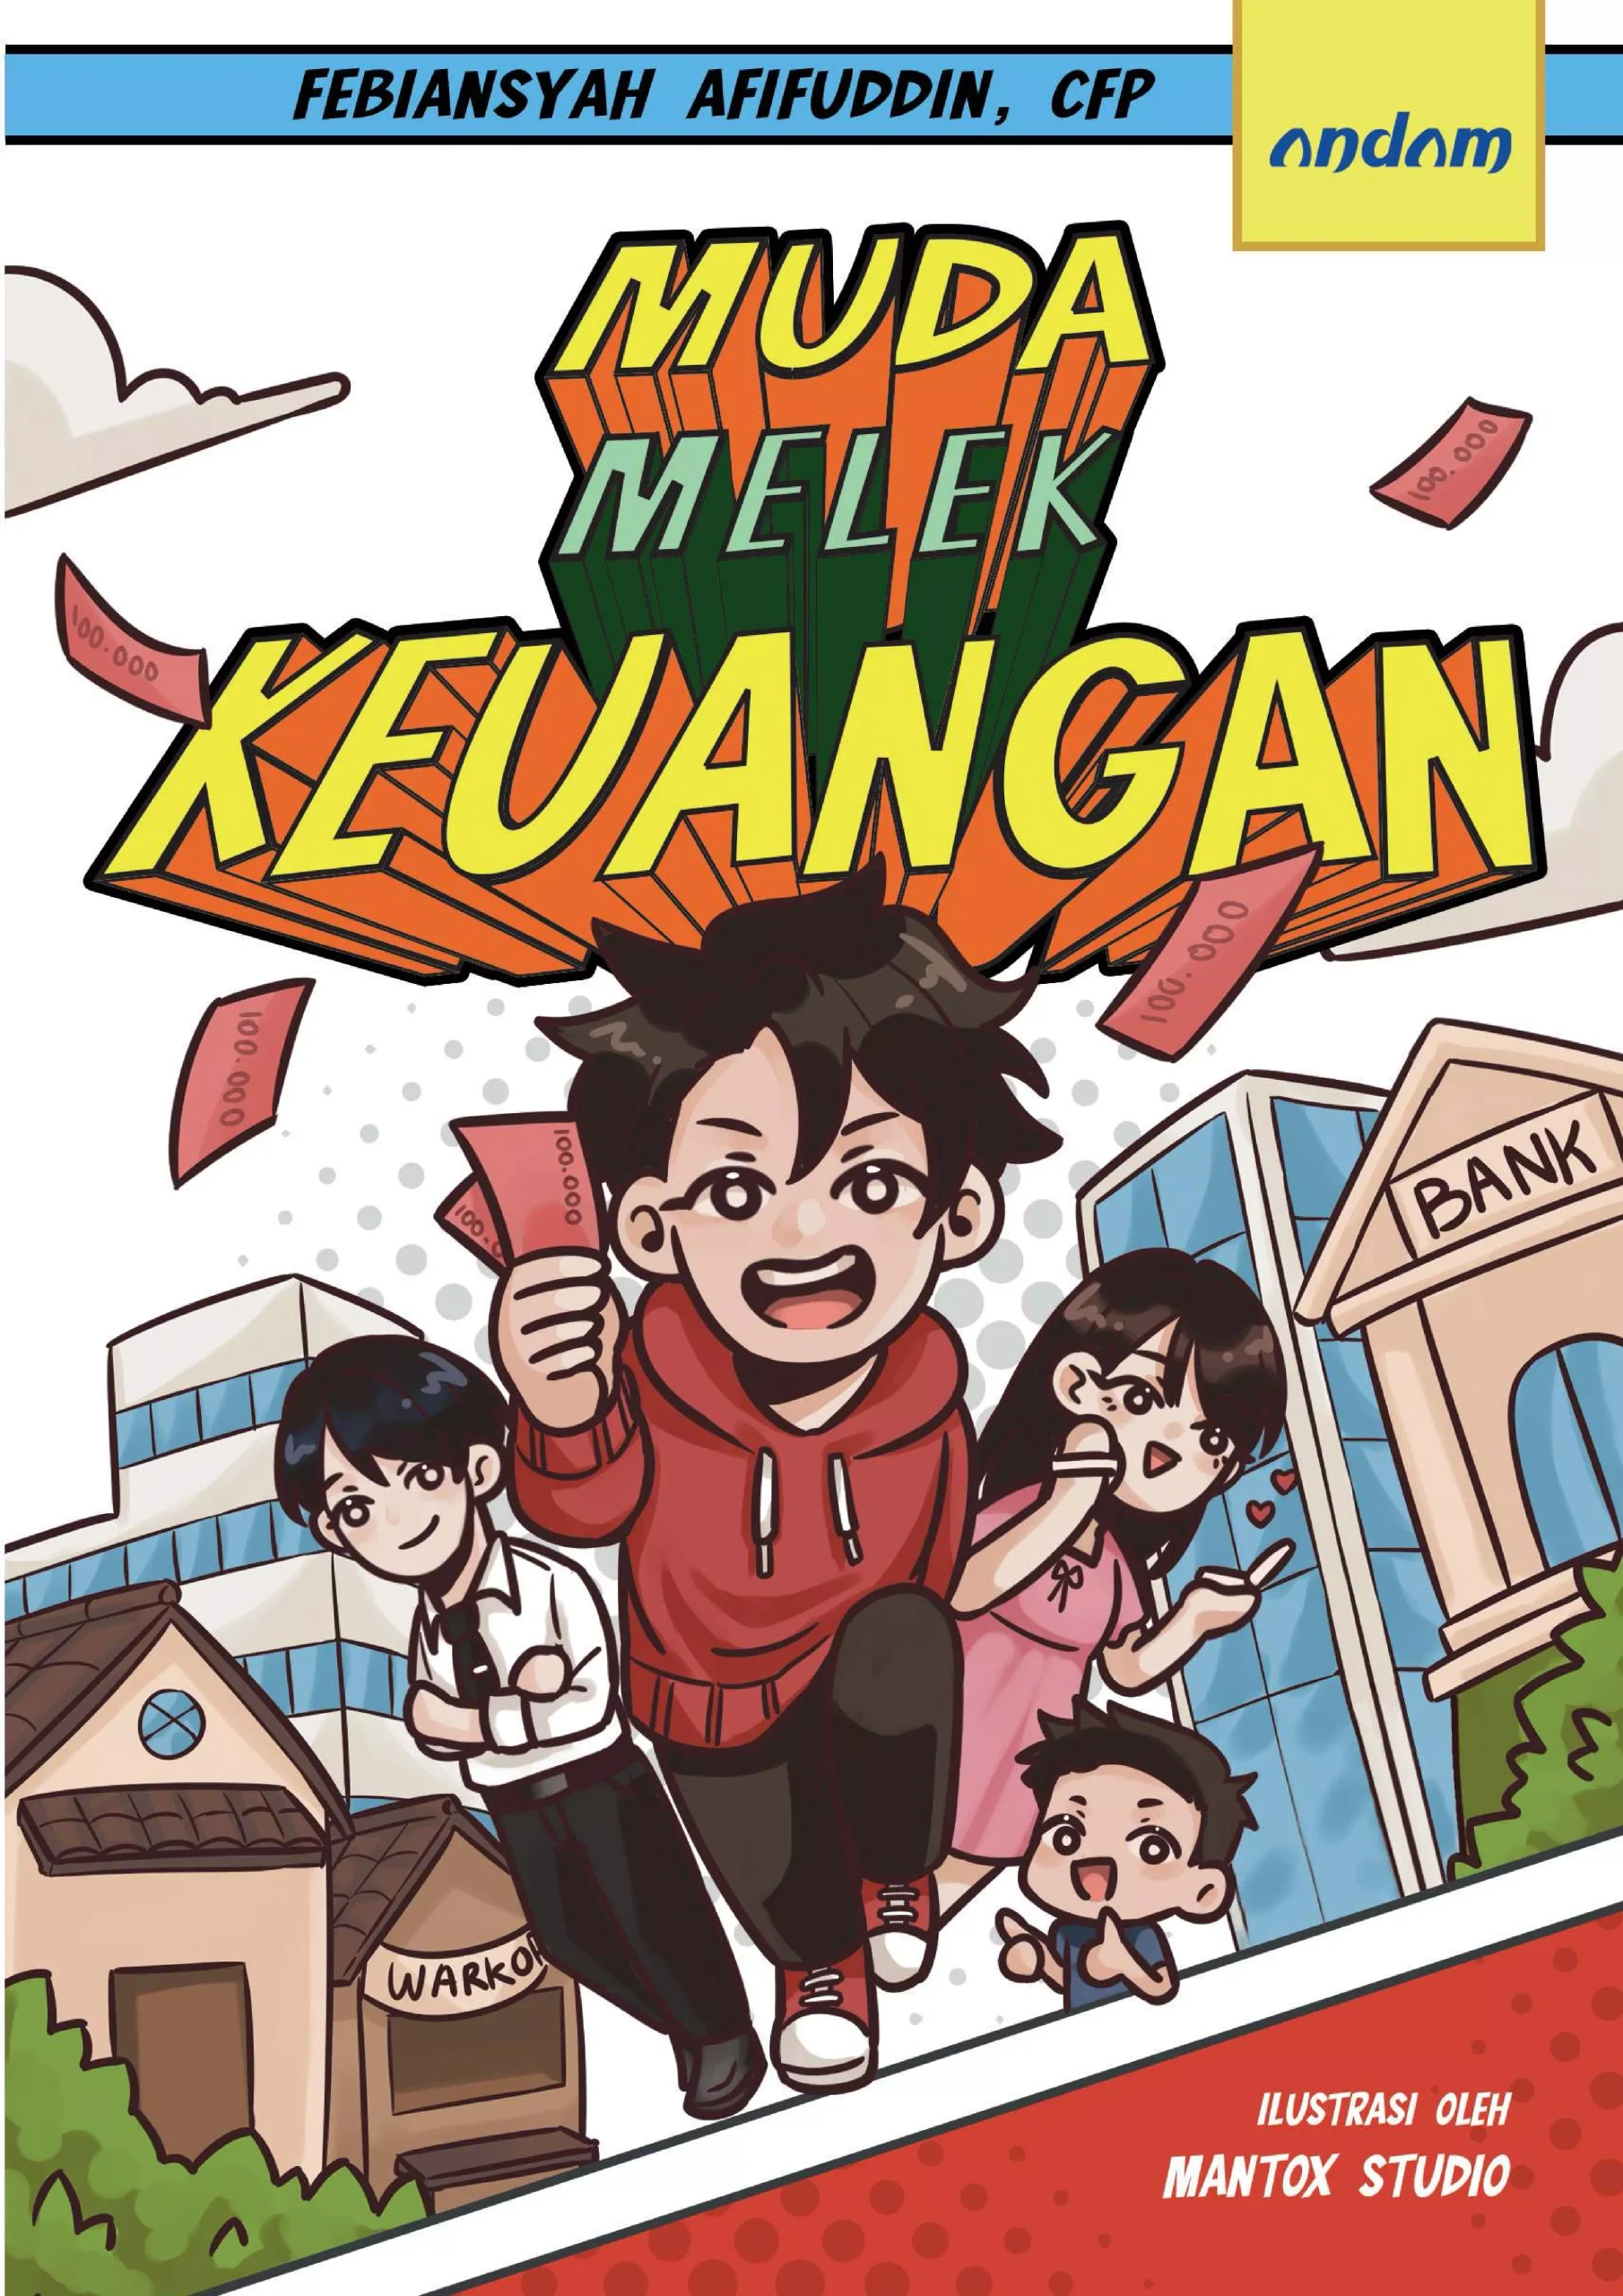
5. Muda Melek Keuangan
Buku berjudul Menggali Pondasi Karakter Bangsa Dengan Semangat Sumpah Pemuda terbitan Unisma Press merupakan sebuah karya reflektif yang mengupas tuntas urgensi revitalisasi nilai-nilai historis dalam kehidupan berbangsa modern. Di tengah gempuran arus globalisasi dan degradasi moral yang mengancam identitas generasi muda, buku ini hadir sebagai sebuah kompas moral untuk menengok kembali momentum bersejarah 28 Oktober 1928. Penulis membedah bagaimana ikrar satu tanah air, satu bangsa, dan satu bahasa bukan sekadar ikatan formalitas sejarah, melainkan sebuah manifestasi spiritualitas kebangsaan yang kuat. Melalui pendekatan yang komprehensif, narasi di dalam buku ini mengajak pembaca untuk menggali kembali akar-akar persatuan, toleransi, dan jiwa patriotisme yang terkandung dalam Sumpah Pemuda, lalu menjadikannya sebagai fondasi utama dalam pembentukan karakter luhur bangsa.
Kesimpulan
Literasi keuangan merupakan kemampuan penting yang membantu seseorang memahami, merencanakan, dan mengelola kondisi finansial secara bertanggung jawab. Manfaatnya tidak hanya berkaitan dengan kemampuan menabung, tetapi juga mencakup pengendalian utang, perlindungan dari penipuan, pengelolaan risiko, serta pencapaian tujuan keuangan jangka panjang.
Penerapannya dapat dimulai melalui langkah sederhana, seperti mencatat pengeluaran, menyusun anggaran, membangun dana darurat, memahami produk keuangan, dan meningkatkan pengetahuan secara konsisten.
Pada akhirnya, kondisi finansial yang sehat tidak selalu ditentukan oleh besarnya penghasilan. Kemampuan mengambil keputusan yang tepat, mengendalikan kebutuhan, dan mempersiapkan masa depan memiliki peran yang tidak kalah penting.
Literasi keuangan bukan tentang seberapa banyak uang yang dimiliki seseorang, melainkan seberapa bijak ia mengelola sumber daya yang tersedia. Dengan pemahaman dan kebiasaan yang tepat, setiap individu memiliki kesempatan untuk membangun kehidupan finansial yang lebih stabil, mandiri, dan sejahtera. hanya berkaitan dengan kemampuan menabung, tetapi juga mencakup pengendalian utang, perlindungan dari penipuan, pengelolaan risiko, serta pencapaian tujuan keuangan jangka panjang.
Penerapannya dapat dimulai melalui langkah sederhana, seperti mencatat pengeluaran, menyusun anggaran, membangun dana darurat, memahami produk keuangan, dan meningkatkan pengetahuan secara konsisten.
Pada akhirnya, kondisi finansial yang sehat tidak selalu ditentukan oleh besarnya penghasilan. Kemampuan mengambil keputusan yang tepat, mengendalikan kebutuhan, dan mempersiapkan masa depan memiliki peran yang tidak kalah penting.
Literasi keuangan bukan tentang seberapa banyak uang yang dimiliki seseorang, melainkan seberapa bijak ia mengelola sumber daya yang tersedia. Dengan pemahaman dan kebiasaan yang tepat, setiap individu memiliki kesempatan untuk membangun kehidupan finansial yang lebih stabil, mandiri, dan sejahtera.

